Domain bauauftragsvergabe.de kaufen?
Wir ziehen mit dem Projekt
bauauftragsvergabe.de um.
Sind Sie am Kauf der Domain
bauauftragsvergabe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauauftragsvergabe.de kaufen?
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **

Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
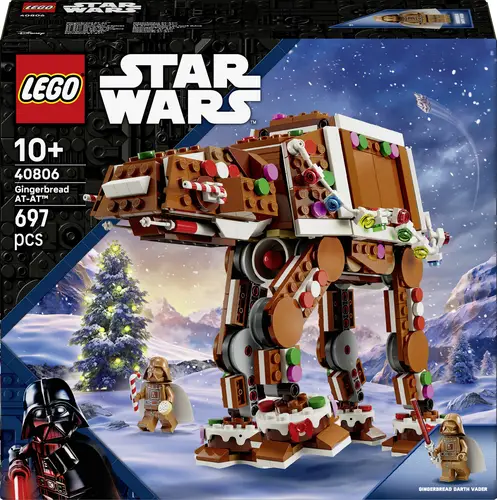
LEGO STAR WARS 40806 Lebkuchen AT-AT weihnachtliches Bauset für Kinder festliches BauprojektDer LEGO Star Wars Lebkuchen AT-AT (40806) lässt Kinder in der Weihnachtszeit besonders fantasievoll spielen. Dieses weihnachtliche Bauset ist eine geniale Star Wars Geschenkidee für Jungen, Mädchen und Fans ab 10 Jahren. Ein AT-AT in der Aufmachung eines Knusperhäuschens und die LEGO Minifigur Darth Vader im Lebkuchen-Outfit laden zum Spielen ein. Bring die Beine des AT-AT in die richtige Pose, öffne das Cockpit und klapp die Seiten des Hauptraums hoch, um das gemütliche Innenleben zu enthüllen. Am Kamin befindet sich ein Sitz für Darth Vader, der Tisch ist mit einer Tasse, einem Plätzchen und einer Zuckerstange gedeckt, und an der Wand hängen Weihnachtsstrümpfe. Aber auch ein Stapel Geschenke und andere festliche Zubehörelemente lassen Kinder kreativ spielen. Dieses Bauset bietet jungen Star Wars Fans eine coole Aktivität in der Weihnachtszeit. Und die LEGO Builder App sorgt für ein noch besseres kreatives Erlebnis. In der App können Kinder beim Bauen eine digitale 3D-Version des Lebkuchen AT-AT vergrößern und drehen. Das Set besteht aus 697 Teilen.44,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
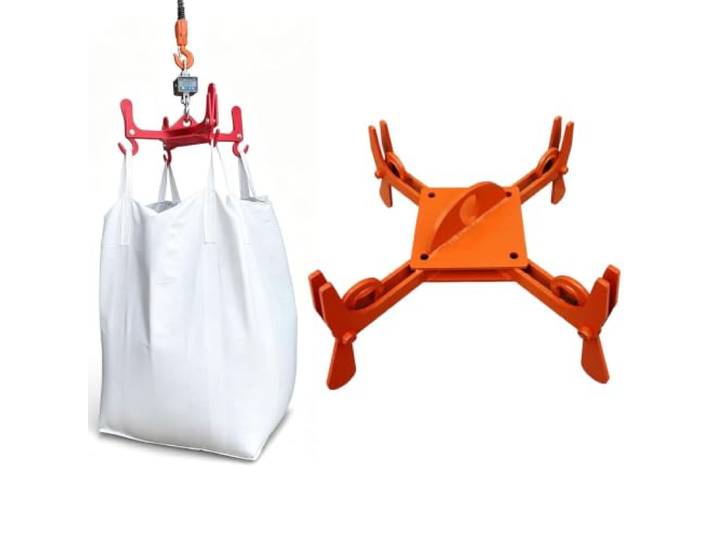
Schwerlast-Big-Bag-Heber für Bauunternehmen FIBC-Heber mit 4 Haken zum Heben schwerer Güter, aus verstärktem Stahl(2000kg/4409lbs)Schwerlast-Big-Bag-Heber für Bauunternehmen FIBC-Heber mit 4 Haken zum Heben schwerer Güter, aus verstärktem Stahl(2000kg/4409lbs). Automatische Auslösung, kein manuelles Entnehmen der Haken erforderlich: Nach dem Entladen löst der Auslösemechanismus die Big-Bag-Schlingen automatisch durch die Schwerkraft. Das manuelle Entnehmen der Haken ist nicht mehr nötig, wodurch das Risiko herkömmlicher Arbeitsmethoden vermieden wird und das Entladen einfach und sicher wird. Robust und langlebig: Haken aus Manganstahl + verstärkte Stahlplatten. Die Haken bestehen aus hochfestem Manganstahl und sind daher verschleißfest und formstabil. Die Hauptstruktur ist aus verstärkten Stahlplatten geschweißt und gewährleistet so ein hohes Maß an Sicherheit. Speziell entwickelt für häufige Schwerlasthebevorgänge in Häfen, Fabriken und großen Lagerhallen. Zwei Ausführungen für unterschiedliche Hebeanforderungen: Wir bieten Tragfähigkeiten von 2 und 3 Tonnen an. Das 2-Tonnen-Modell hat eine Gesamtbreite von 63 cm, das 3-Tonnen-Modell von 68 cm. Wählen Sie flexibel das passende Modell je nach Gewicht des Big Bags und Ihren individuellen Hebeanforderungen. Vier Haken in X-Form für optimale Kraftverteilung: Der Big-Bag-Heber verfügt über eine X-förmige Anordnung mit vier Haken. Alle vier Haken stützen gleichzeitig die vier Hebebänder am oberen Ende des FIBC Big Bags. Dies gewährleistet einen reibungslosen und stabilen Hebevorgang und verhindert effektiv ein Kippen des Sacks oder Verschleiß der Hebebänder während des Transports. Verbesserte Arbeitseffizienz und reduzierte Personalkosten: Die automatische Aushakfunktion verkürzt die Entladezeit pro Fahrt erheblich, reduziert die Anzahl der benötigten Be- und Entladekräfte, senkt die körperliche Belastung und gewährleistet sicheres Be- und Entladen sowie eine sichere Installation. Farbe:2000kg/4409lbs684,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachträge beim BauvertragNachträge beim Bauvertrag , Die Auseinandersetzung mit Nachträgen beim Bauvertrag kostet in der täglichen Praxis viel Zeit und ist oft hochkomplex. Ziel des Buches ist es, den am Bauen Beteiligten einen Leitfaden für ein realisierbares und lösungsorientiertes Nachtragsmanagement zu geben. NEU in der 5. Auflage: aktuelle Rechtsprechung für die Aufstellung und Prüfung von Sach- und Bauzeitnachträgen Rechtsprechung des BGH zu Ansprüchen nach § 642 BGB Problematik der Eigenverzüge beim Bauzeitnachtrag Erfahrungen mit dem neuen Bauvertragsrecht und die Auswirkungen auf Nachträge Ihre Vorteile: praktische Anleitung zur Erstellung prüffähiger und durchsetzbarer Nachträge nach VOB und BGB Darstellung der baubetrieblichen Sicht beim Nachtragsmanagement Berücksichtigung der Änderungen durch das neue Bauvertragsrecht und die aktuelle Rechtsprechung zahlreiche Abbildungen und Beispiele verdeutlichen die Erläuterungen. Aus dem Inhalt: Bauvertrag, Bau-Soll, alternative Vertragsformen Kalkulation Prüffähige Abrechnung von Bauverträgen Definition Nachtrag, Erkennen, Dokumentieren, Aufstellen Darstellung der Anspruchsgrundlagen Vergütung bei Vertragskündigung Schadensersatzansprüche Entschädigungsansprüche gem. § 642 BGB Bauzeitnachträge Herausgeber: Prof. Dr.-Ing. Dirk Reister , Honorarprofessor am Institut für Baubetrieb der Technischen Universität Darmstadt, öffentlich bestellter und vereidigter Sachverständiger für Baupreisbildung, Bauablaufplanung und Bauwirtschaft; Dr.-Ing. Markus Werner , Lehrbeauftragter an der Hochschule Biberach , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231212, Produktform: Leinen, Redaktion: Reister, Dirk~Werner, Markus, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 568, Keyword: Bauvertrag; Bauverträge; Nachtragsmanagement, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Öffentlicher Dienst und öffentlicher Sektor~Steuer- und Abgabenrecht~Öffentliches Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 247, Breite: 176, Höhe: 36, Gewicht: 1094, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
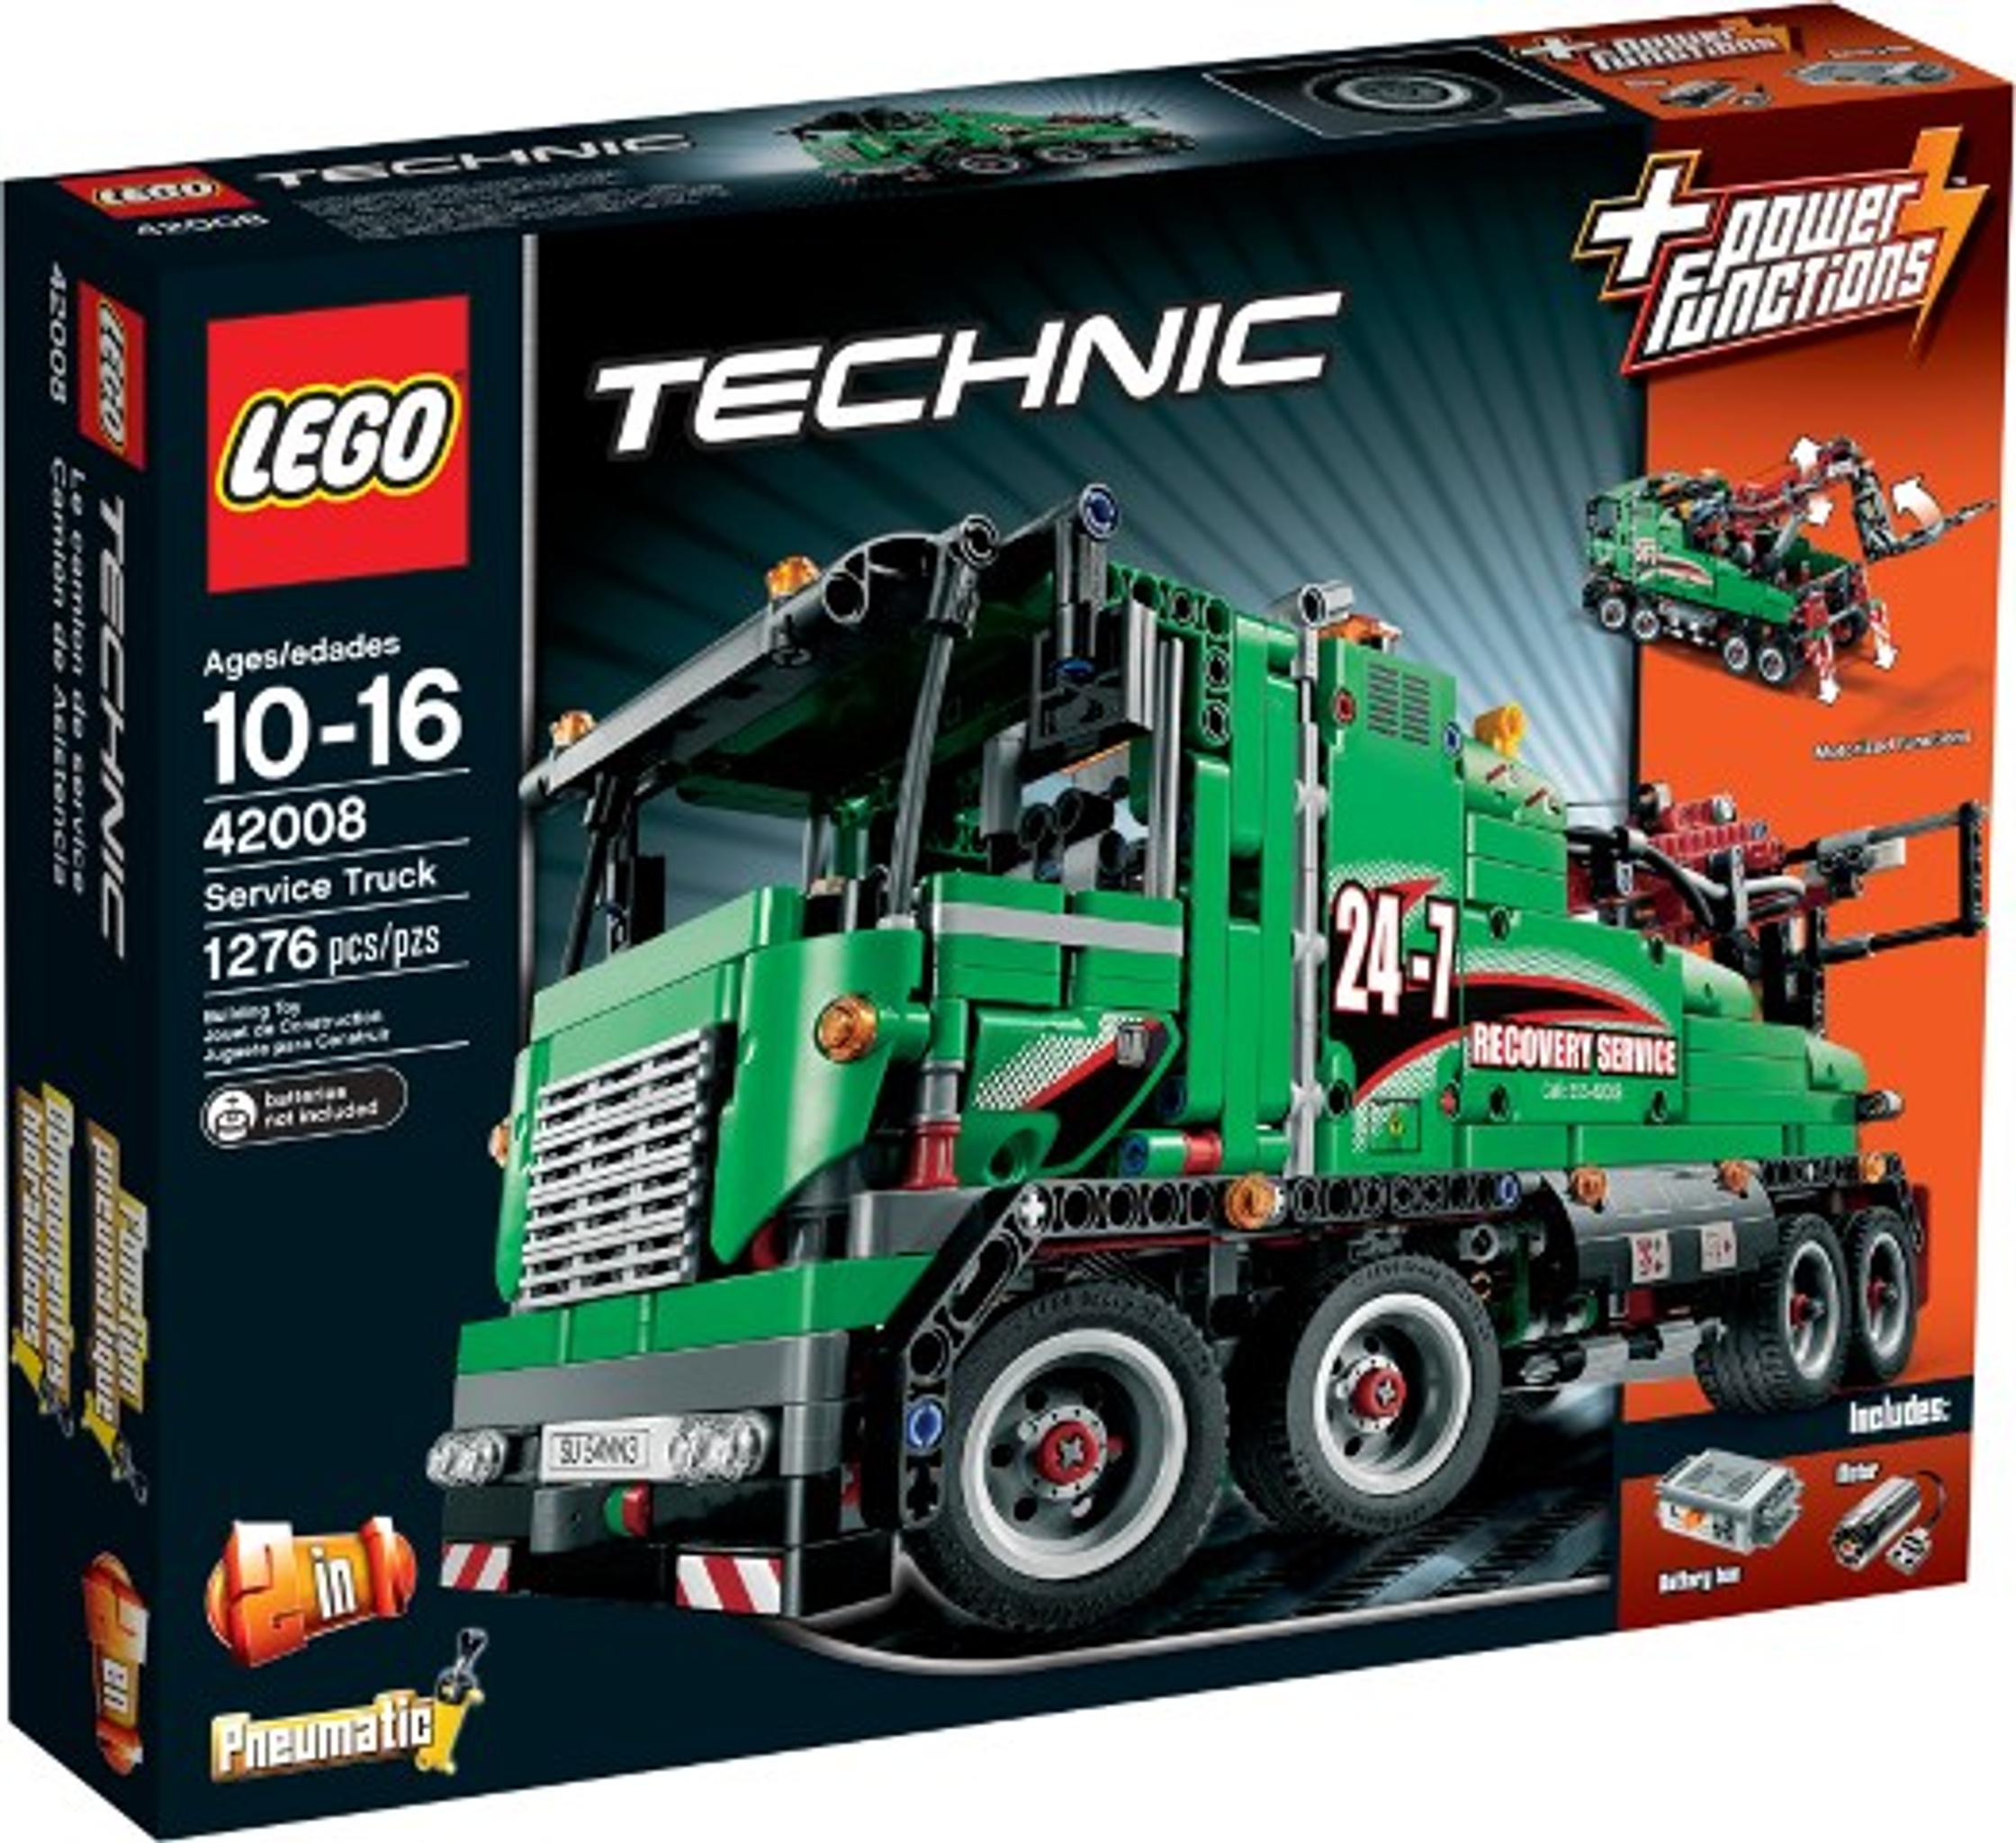
LEGO Service Truck Bausatz - Ein detailliertes Bauprojekt für Fans von NutzfahrzeugenEntdecke LEGO Service Truck - ein spannendes LEGO-Set für Fans des Bauens, der Kreativität und des Spielens. Genieße ein unterhaltsames Bauerlebnis, liebevolle Details und die Möglichkeit, ein einzigartiges Modell zu bauen. Das Produkt eignet sich für LEGO-Fans, Sammler, Kinder und Erwachsene, die ihre Sammlung erweitern möchten. Produkt: LEGO Service Truck Typ: LEGO-Set Ein tolles Geschenk oder eine ausgezeichnete Wahl für alle, die kreative und detailreiche LEGO-Sets schätzen.680,74 €*Versand: 15,00 €Sichere Weiterleitung zum Anbieter
-
LEGO STAR WARS 40806 Lebkuchen AT-AT weihnachtliches Bauset für Kinder festliches BauprojektDer LEGO Star Wars Lebkuchen AT-AT (40806) lässt Kinder in der Weihnachtszeit besonders fantasievoll spielen. Dieses weihnachtliche Bauset ist eine geniale Star Wars Geschenkidee für Jungen, Mädchen und Fans ab 10 Jahren. Ein AT-AT in der Aufmachung eines Knusperhäuschens und die LEGO Minifigur Darth Vader im Lebkuchen-Outfit laden zum Spielen ein. Bring die Beine des AT-AT in die richtige Pose, öffne das Cockpit und klapp die Seiten des Hauptraums hoch, um das gemütliche Innenleben zu enthüllen. Am Kamin befindet sich ein Sitz für Darth Vader, der Tisch ist mit einer Tasse, einem Plätzchen und einer Zuckerstange gedeckt, und an der Wand hängen Weihnachtsstrümpfe. Aber auch ein Stapel Geschenke und andere festliche Zubehörelemente lassen Kinder kreativ spielen. Dieses Bauset bietet jungen Star Wars Fans eine coole Aktivität in der Weihnachtszeit. Und die LEGO Builder App sorgt für ein noch besseres kreatives Erlebnis. In der App können Kinder beim Bauen eine digitale 3D-Version des Lebkuchen AT-AT vergrößern und drehen. Das Set besteht aus 697 Teilen.44,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schwerlast-Big-Bag-Heber für Bauunternehmen FIBC-Heber mit 4 Haken zum Heben schwerer Güter, aus verstärktem Stahl(2000kg/4409lbs)Schwerlast-Big-Bag-Heber für Bauunternehmen FIBC-Heber mit 4 Haken zum Heben schwerer Güter, aus verstärktem Stahl(2000kg/4409lbs). Automatische Auslösung, kein manuelles Entnehmen der Haken erforderlich: Nach dem Entladen löst der Auslösemechanismus die Big-Bag-Schlingen automatisch durch die Schwerkraft. Das manuelle Entnehmen der Haken ist nicht mehr nötig, wodurch das Risiko herkömmlicher Arbeitsmethoden vermieden wird und das Entladen einfach und sicher wird. Robust und langlebig: Haken aus Manganstahl + verstärkte Stahlplatten. Die Haken bestehen aus hochfestem Manganstahl und sind daher verschleißfest und formstabil. Die Hauptstruktur ist aus verstärkten Stahlplatten geschweißt und gewährleistet so ein hohes Maß an Sicherheit. Speziell entwickelt für häufige Schwerlasthebevorgänge in Häfen, Fabriken und großen Lagerhallen. Zwei Ausführungen für unterschiedliche Hebeanforderungen: Wir bieten Tragfähigkeiten von 2 und 3 Tonnen an. Das 2-Tonnen-Modell hat eine Gesamtbreite von 63 cm, das 3-Tonnen-Modell von 68 cm. Wählen Sie flexibel das passende Modell je nach Gewicht des Big Bags und Ihren individuellen Hebeanforderungen. Vier Haken in X-Form für optimale Kraftverteilung: Der Big-Bag-Heber verfügt über eine X-förmige Anordnung mit vier Haken. Alle vier Haken stützen gleichzeitig die vier Hebebänder am oberen Ende des FIBC Big Bags. Dies gewährleistet einen reibungslosen und stabilen Hebevorgang und verhindert effektiv ein Kippen des Sacks oder Verschleiß der Hebebänder während des Transports. Verbesserte Arbeitseffizienz und reduzierte Personalkosten: Die automatische Aushakfunktion verkürzt die Entladezeit pro Fahrt erheblich, reduziert die Anzahl der benötigten Be- und Entladekräfte, senkt die körperliche Belastung und gewährleistet sicheres Be- und Entladen sowie eine sichere Installation. Farbe:2000kg/4409lbs684,66 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachträge beim BauvertragNachträge beim Bauvertrag , Die Auseinandersetzung mit Nachträgen beim Bauvertrag kostet in der täglichen Praxis viel Zeit und ist oft hochkomplex. Ziel des Buches ist es, den am Bauen Beteiligten einen Leitfaden für ein realisierbares und lösungsorientiertes Nachtragsmanagement zu geben. NEU in der 5. Auflage: aktuelle Rechtsprechung für die Aufstellung und Prüfung von Sach- und Bauzeitnachträgen Rechtsprechung des BGH zu Ansprüchen nach § 642 BGB Problematik der Eigenverzüge beim Bauzeitnachtrag Erfahrungen mit dem neuen Bauvertragsrecht und die Auswirkungen auf Nachträge Ihre Vorteile: praktische Anleitung zur Erstellung prüffähiger und durchsetzbarer Nachträge nach VOB und BGB Darstellung der baubetrieblichen Sicht beim Nachtragsmanagement Berücksichtigung der Änderungen durch das neue Bauvertragsrecht und die aktuelle Rechtsprechung zahlreiche Abbildungen und Beispiele verdeutlichen die Erläuterungen. Aus dem Inhalt: Bauvertrag, Bau-Soll, alternative Vertragsformen Kalkulation Prüffähige Abrechnung von Bauverträgen Definition Nachtrag, Erkennen, Dokumentieren, Aufstellen Darstellung der Anspruchsgrundlagen Vergütung bei Vertragskündigung Schadensersatzansprüche Entschädigungsansprüche gem. § 642 BGB Bauzeitnachträge Herausgeber: Prof. Dr.-Ing. Dirk Reister , Honorarprofessor am Institut für Baubetrieb der Technischen Universität Darmstadt, öffentlich bestellter und vereidigter Sachverständiger für Baupreisbildung, Bauablaufplanung und Bauwirtschaft; Dr.-Ing. Markus Werner , Lehrbeauftragter an der Hochschule Biberach , Montageteile, Halterungen & Befestigungen > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20231212, Produktform: Leinen, Redaktion: Reister, Dirk~Werner, Markus, Auflage: 24005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 568, Keyword: Bauvertrag; Bauverträge; Nachtragsmanagement, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Dienst (staatlich) / Öffentlicher Dienst~Öffentlicher Dienst - Dienst (staatlich)~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Öffentlicher Dienst und öffentlicher Sektor~Steuer- und Abgabenrecht~Öffentliches Recht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Baurecht, Recht für Ingenieure, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner Verlag, Länge: 247, Breite: 176, Höhe: 36, Gewicht: 1094, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
-
Wie kann man die steuerliche Absetzbarkeit von Weiterbildungskosten nutzen? Welche Kosten können bei der Steuererklärung als haushaltsnahe Dienstleistungen abgesetzt werden?
Die steuerliche Absetzbarkeit von Weiterbildungskosten kann genutzt werden, indem man die Kosten als Werbungskosten in der Steuererklärung angibt. Dafür müssen die Weiterbildungskosten beruflich veranlasst sein und zur Verbesserung der eigenen beruflichen Position dienen. Haushaltsnahe Dienstleistungen, die bei der Steuererklärung abgesetzt werden können, umfassen beispielsweise Kosten für Reinigung, Gartenpflege, Betreuung von Kindern oder pflegebedürftigen Angehörigen. **
-
Wie wirkt sich die steuerliche Absetzbarkeit von Ausgaben auf meine finanzielle Situation aus? Kann ich meine berufsbedingten Ausgaben von der Steuer absetzen?
Die steuerliche Absetzbarkeit von Ausgaben kann sich positiv auf deine finanzielle Situation auswirken, da du dadurch weniger Steuern zahlen musst. Ja, berufsbedingte Ausgaben können in der Regel von der Steuer abgesetzt werden, solange sie notwendig und angemessen sind. Es ist ratsam, alle relevanten Belege und Nachweise aufzubewahren, um die Absetzbarkeit der Ausgaben zu belegen. **
-
Wie kann man die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal nutzen? Welche Voraussetzungen muss man erfüllen, um Spenden steuerlich absetzen zu können?
Um die steuerliche Absetzbarkeit von Arbeitsmitteln und -kosten optimal zu nutzen, sollten alle beruflich bedingten Ausgaben sorgfältig dokumentiert werden. Zudem ist es wichtig, die gesetzlichen Regelungen und Höchstgrenzen zu beachten. Um Spenden steuerlich absetzen zu können, muss man als Spender eine Spendenquittung oder eine Zuwendungsbestätigung von der begünstigten Organisation erhalten und die Spende muss freiwillig und ohne Gegenleistung erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.